Dans un pays de 2,3 millions de km² et de 145 territoires, le développement dépend de la capacité de l’État à transformer ses ressources en services, en infrastructures et en possibilités économiques accessibles aux populations. Or les données de la Banque centrale du Congo (BCC) et du ministère du Budget révèlent un déséquilibre récurrent : le fonctionnement des institutions nationales dépasse fréquemment les prévisions, tandis que l’investissement et certains transferts territoriaux restent sous-exécutés. L’enjeu est de faire du budget un instrument de transformation territoriale. Cet article examine ce déséquilibre, en analyse les mécanismes possibles et propose des orientations de réforme, en distinguant les constats établis des effets que les données disponibles ne permettent pas de mesurer.
1 Le développement territorial face à la centralisation des ressources
La Constitution de 2006 inscrit la décentralisation dans l’organisation financière de l’État. Son article 175 fixe à 40 % la part des recettes à caractère national allouée aux provinces et prévoit sa retenue à la source. L’article 181 institue une Caisse nationale de péréquation, alimentée à hauteur de 10 % de la totalité des recettes à caractère national revenant à l’État chaque année, pour financer des projets et programmes d’investissement public et corriger les déséquilibres entre provinces et entre entités territoriales décentralisées (ETD). Le Programme de développement local des 145 territoires (PDL-145T), lancé en 2022, traduit une ambition complémentaire : améliorer les infrastructures et les services au plus près des populations. Les territoires constituent ici une échelle de planification et d’observation ; ils ne se confondent pas juridiquement avec les ETD.
L’enjeu est d’autant plus pressant que la croissance demeure peu inclusive. Selon la Banque mondiale, la pauvreté au seuil de 3 dollars par jour en parité de pouvoir d’achat (PPA) était estimée à 81,1 % en 2025. La croissance non minière atteignait 3,1 %, contre 10,1 % pour le secteur extractif. Le dynamisme minier ne suffit donc pas à élargir les possibilités d’emploi et de revenu. La dépense publique peut y contribuer si elle réduit les contraintes qui limitent la production, les échanges et l’accès aux services dans les territoires. Son montant doit être examiné conjointement avec sa destination, sa composition et son efficacité.
2 Une exécution plus favorable au fonctionnement des institutions
Le graphique 1 compare les taux d’exécution du fonctionnement des institutions politiques et des dépenses en capital à partir du Plan de trésorerie de l’État repris par la BCC. Sur les quatre exercices complets de 2022 à 2025, le premier poste dépasse chaque année sa prévision : 133 %, 114 %, 109 % et 107 %, respectivement. Les dépenses en capital n’excèdent leur prévision qu’en 2022, à 103 %, puis atteignent 77 % en 2023, 88 % en 2024 et 97 % en 2025. Le graphique présente également le cumul de janvier à août 2026, qui doit être distingué des exercices annuels.
Graphique 1. Taux d’exécution des frais de fonctionnement des institutions politiques et des dépenses en capital (% des prévisions)
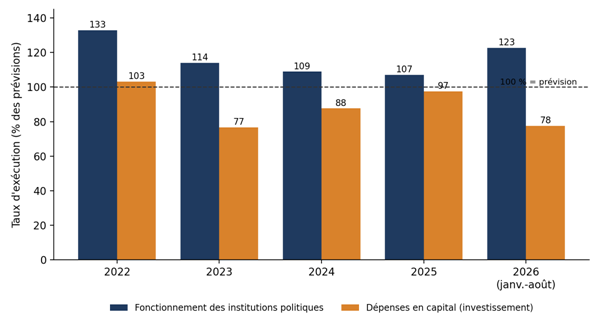
Source : BCC, Rapports sur la politique monétaire 2023, 2024 et 2025 (Plan de trésorerie de l’État, DGTCP) ; BCC, Note de conjoncture économique au 16 octobre 2026, tableau 12 (cumul à fin août 2026).
Sur la période 2022–2025, le fonctionnement des institutions politiques totalise 7 389 milliards de francs congolais (FC), contre 6 461 milliards prévus, soit un dépassement nominal cumulé de 928 milliards. Celui des ministères dépasse sa programmation de 1 577 milliards. Parallèlement, les dépenses en capital restent inférieures de 1 180 milliards à leur prévision. Les deux dépassements de fonctionnement représentent ainsi environ 2,1 fois cet écart d’investissement. Cette comparaison mesure des ordres de grandeur ; elle ne démontre pas qu’un montant équivalent aurait pu être automatiquement réaffecté à des projets immédiatement exécutables.
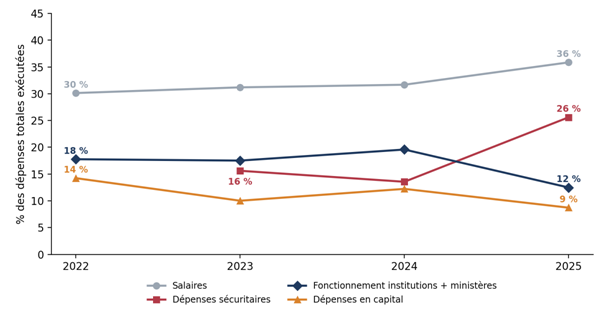
Le graphique 2 complète cette comparaison par la structure des dépenses exécutées. La part des dépenses en capital recule de 14 % en 2022 à 9 % en 2025. Toutefois, entre 2024 et 2025, celle du fonctionnement des institutions et des ministères diminue aussi, passant d’environ 20 % à 12 %. En 2025, la pression provient notamment des dépenses sécuritaires, qui ont plus que doublé et représentent 26 % du total dans le contexte du conflit à l’Est. Ces évolutions décrivent une réduction de la place relative de l’investissement ; elles ne permettent pas, à elles seules, d’attribuer cette réduction à un poste précis.
Graphique 2. Structure de la dépense publique exécutée (% du total, y compris amortissement de la dette)
Source : BCC, Rapports sur la politique monétaire 2023, 2024 et 2025 (Plan de trésorerie de l’État). Les dépenses sécuritaires ne sont pas isolées pour 2022. Calculs de l’auteur.
3 Des transferts territoriaux insuffisamment exécutés
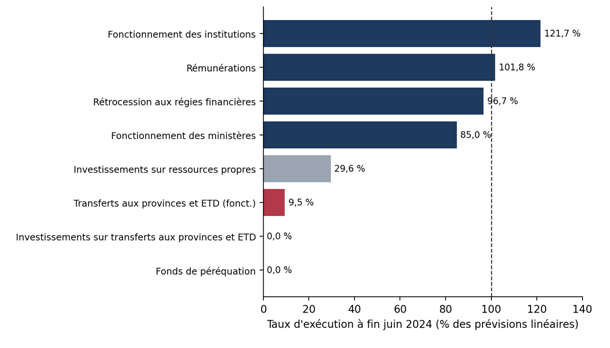
Les agrégats de la BCC ne permettent pas de localiser l’ensemble des investissements. Le rapport du ministère du Budget apporte un éclairage complémentaire sur les lignes explicitement destinées aux provinces et aux ETD. Le graphique 3 présente leurs taux d’exécution à fin juin 2024, comparés aux prévisions linéaires du semestre. Le fonctionnement des institutions atteint 121,7 %, les rémunérations 101,8 % et la rétrocession aux régies financières — DGI, DGDA et DGRAD — 96,7 %. Les transferts de fonctionnement aux provinces et aux ETD se limitent à 9,5 %. Aucune exécution n’est enregistrée pour les investissements sur transferts aux provinces et aux ETD, ni pour le Fonds de péréquation, malgré des prévisions respectives de 1 687 et 979 milliards de FC.
Graphique 3. Taux d’exécution du budget général par rubrique à fin juin 2024 (% des prévisions linéaires)
Source : Ministère du Budget (DGPPB), Rapport d’exécution de la loi de finances 2024 à fin juin, tableau 12, sur base des états de suivi budgétaire (ESB).
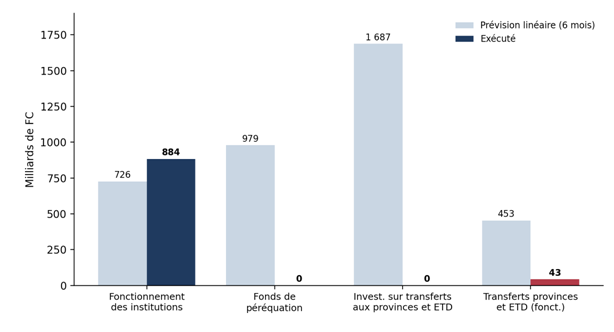
Le graphique 4 exprime ces écarts en montants. Au premier semestre 2024, le rapport enregistre 884 milliards de FC exécutés pour le fonctionnement des institutions, contre 43 milliards pour les trois lignes retenues de transferts territoriaux et de péréquation, sur 3 119 milliards prévus. Le rapport entre ces montants dépasse vingt pour un. Il ne mesure cependant pas l’ensemble des dépenses bénéficiant aux territoires : les salaires des agents publics et les investissements directement exécutés par l’État central ne figurent pas tous dans ces trois lignes. Le contraste avec la rétrocession aux régies financières suggère une différence de priorité ou de contraintes d’exécution, sans suffire à départager ces explications.
Graphique 4. Prévisions linéaires et exécution au premier semestre 2024 (milliards de FC)
Source : Ministère du Budget (DGPPB), Rapport d’exécution de la loi de finances 2024 à fin juin, tableau 12.
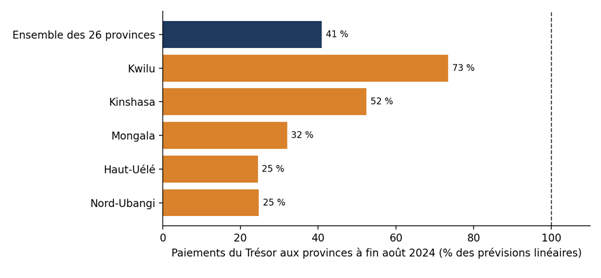
Le graphique 5 élargit l’analyse aux paiements du Trésor aux provinces rapportés par la presse spécialisée à partir des états de suivi budgétaire à fin août 2024. Les 26 provinces auraient reçu 2 027 milliards de FC sur une prévision linéaire de 4 951 milliards, soit 41 %. Kinshasa représenterait environ un quart du montant versé, avec 520 milliards, tandis que le Haut-Uélé et le Nord-Ubangi n’auraient reçu qu’environ un quart de leur prévision respective. Ces proportions ne suffisent pas à juger l’équité de la répartition sans tenir compte des populations, des compétences financées et des critères d’allocation. L’ODEP signale, par ailleurs, une absence d’exécution retracée en 2024 pour les lignes du PDL-145T et du Fonds de péréquation. Ces informations secondaires appellent un rapprochement avec les documents officiels définitifs.
Graphique 5. Paiements du Trésor aux provinces à fin août 2024 (% des prévisions linéaires)
Source : États de suivi budgétaire (DGPPB, ministère du Budget), rapportés par Finances & Entreprises, 30 octobre 2024. Calculs de l’auteur. Données de presse non auditées.
4 Une nouvelle accélération du fonctionnement institutionnel en 2026
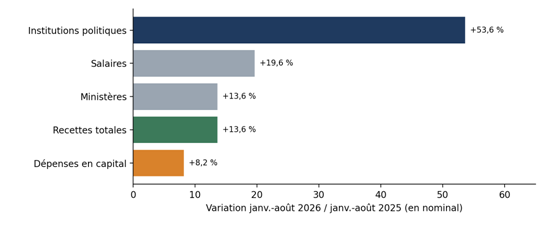
Le graphique 6 compare les variations nominales entre janvier–août 2025 et janvier–août 2026. Selon la note de conjoncture de la BCC du 16 octobre 2026, le fonctionnement des institutions politiques atteint 1 672 milliards de FC à fin août, soit 122,6 % de la prévision et une hausse de 53,6 % sur un an. Les recettes publiques augmentent de 13,6 % et les dépenses en capital de 8,2 %, ces dernières affichant un taux d’exécution de 77,6 %. L’investissement progresse donc en valeur nominale, mais moins rapidement que les recettes et que le fonctionnement institutionnel. Ces variations ne renseignent pas directement sur l’évolution des volumes réels de services ou d’infrastructures financés.
Graphique 6. Variation des dépenses et des recettes, janvier-août 2026 par rapport à janvier-août 2025 (en nominal)
Source : BCC, Note de conjoncture économique au 16 octobre 2026, tableau 12 (cumul à fin août).
Le tableau 1 rassemble les principaux écarts documentés. Les blocs doivent être lus séparément : leurs périodes et leurs périmètres diffèrent et leurs montants ne doivent pas être additionnés.
Tableau 1. Synthèse des écarts entre prévisions et réalisations (milliards de FC)
| Indicateur | Prévu | Réalisé | Exécution |
| Fonctionnement des institutions politiques, 2022-2025 (BCC) | 6 461 | 7 389 | 114 % |
| Fonctionnement des ministères, 2022-2025 (BCC) | 8 776 | 10 353 | 118 % |
| Dépensesen capital, 2022-2025 (BCC) | 13 043 | 11 863 | 91 % |
| Fonctionnement des institutions, 1er sem. 2024 (Budget) | 726 | 884 | 122 % |
| Transferts et investissements vers provinces/ETD + Fonds de péréquation, 1er sem. 2024 (Budget) | 3 119 | 43 | 1,4 % |
| Institutions politiques, janv.-août 2026 (BCC) | 1 364 | 1 672 | 123 % |
| Dépenses en capital, janv.-août 2026 (BCC) | 2 685 | 2 085 | 78 % |
Sources : BCC (Plan de trésorerie de l’État) ; ministère du Budget (ESB). Les deux sources n’ont pas le même périmètre et ne doivent pas être additionnées.
5 Les conditions de transmission de la dépense au développement
Les écarts d’exécution ne constituent pas une estimation de l’effet de la dépense sur le développement. Trois mécanismes permettent néanmoins d’examiner pourquoi une allocation privilégiant le fonctionnement institutionnel peut produire des effets territoriaux limités. Leur importance relative demeure à établir pour la RDC.
La composition de la dépense est déterminante. Les dépenses de fonctionnement assurent des missions indispensables, mais leur rendement dépend des services effectivement produits. L’investissement dans les infrastructures peut accroître durablement les capacités productives lorsque les projets répondent à des besoins identifiés et sont correctement exécutés. Le FMI souligne ces conditions dans le chapitre 3 des Perspectives de l’économie mondiale d’octobre 2014. Il ne s’ensuit ni que tout investissement soit productif, ni que toute dépense courante soit improductive : l’entretien, les personnels de santé et les enseignants conditionnent eux aussi l’utilité des équipements.
La localisation et les liens économiques comptent également. Une dépense concentrée dans la capitale peut avoir des retombées limitées sur les économies rurales si ses achats mobilisent peu les producteurs locaux. À l’inverse, des infrastructures reliant bassins de production, marchés et centres de transformation peuvent réduire les coûts de transaction et stimuler l’activité privée. Ces effets dépendent toutefois des chaînes d’approvisionnement, de la qualité des projets et de leur articulation avec les services existants. Les données présentées ne permettent pas de mesurer la part des achats importés ni les multiplicateurs territoriaux.
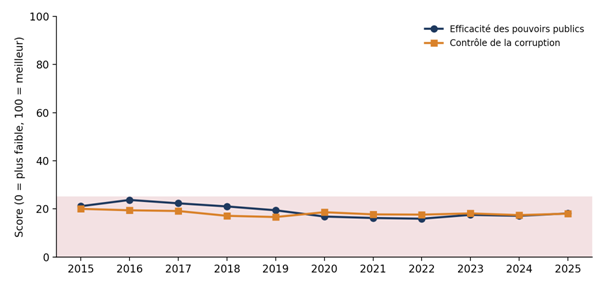
La qualité institutionnelle conditionne enfin la conversion des crédits en résultats. Le graphique 7 présente les scores de gouvernance reproduits pour la RDC : l’efficacité des pouvoirs publics se situe autour de 18 sur 100 en 2025, contre 24 en 2016, et le contrôle de la corruption autour de 18. Ces faibles scores signalent des fragilités de gouvernance ; ils ne mesurent ni le rendement d’un franc dépensé ni la corruption d’une institution particulière. Un score sur une échelle de 0 à 100 ne doit pas être confondu avec un rang percentile. L’enjeu budgétaire est d’associer les ressources supplémentaires à des obligations vérifiables de service, de transparence et de contrôle.
Graphique 7. Indicateurs mondiaux de gouvernance, RDC, 2015-2025 (score 0-100)
Source : Banque mondiale, Worldwide Governance Indicators, scores de gouvernance 0-100 (mise à jour du 25 septembre 2026).
Les dépassements soulèvent aussi une question de discipline budgétaire. Il convient cependant de distinguer un écart à une prévision de trésorerie, un dépassement d’une prévision semestrielle linéaire et un dépassement des crédits annuels légalement autorisés. Seul l’examen des crédits applicables, de leurs éventuelles modifications et du stade d’exécution permet d’apprécier la régularité d’une dépense. Le CREFDL estime à environ 1,87 milliard de dollars les dépassements de dépenses de personnel des ministères et institutions sur 2021–2024, dont 0,57 milliard pour les institutions. Selon des données du plan d’engagement budgétaire relayées par la presse, les engagements de la Présidence atteignaient 1 194 milliards de FC au 27 septembre 2024, pour un crédit annuel de 655 milliards. Ces données secondaires ne doivent pas être assimilées à des paiements audités ; elles doivent être rapprochées des lois de règlement et des rapports de la Cour des comptes.
6 Les limites à prendre en compte
L’interprétation de ces résultats doit intégrer cinq réserves.
Une partie de la dépense courante bénéficie directement aux territoires. La masse salariale, qui représente 36 % des dépenses en 2025, rémunère notamment des enseignants, des personnels de santé et des agents territoriaux. L’opposition entre fonctionnement national et développement local ne peut donc être appliquée à l’ensemble des dépenses courantes. Une ventilation géographique et fonctionnelle est nécessaire pour apprécier leurs bénéficiaires réels.
L’urgence sécuritaire modifie les arbitrages. En 2025, les dépenses sécuritaires atteignent 8 599 milliards de FC et 146 % de leur prévision, tandis que le fonctionnement des institutions recule de 30 %. Cette configuration invite à éviter une explication unique de la sous-exécution de l’investissement. Elle impose aussi de réfléchir à la continuité des services et des investissements essentiels en période de crise.
L’exécution d’une ligne annuelle ne résume pas celle d’un programme pluriannuel. Le PDL-145T mobilise notamment des ressources issues des droits de tirage spéciaux (DTS), exécutées par le PNUD, le BCECO et la CFEF. Le rapport à fin juin 2024 indique 511 millions de dollars reçus par les agences, 388 millions payés et un taux moyen d’exécution physique de 63 % pour 2 130 ouvrages. La BCC relève également la contribution des travaux du programme à la croissance non minière de 2023. Une ligne budgétaire sans exécution sur une période donnée ne signifie donc pas une absence totale d’investissement territorial. Il faut rapprocher les dotations annuelles, les ressources antérieurement transférées, les paiements des agences et l’avancement des ouvrages, sans qualifier automatiquement ces opérations de dépenses hors budget.
Les sources, les périmètres et les horizons diffèrent. Le Plan de trésorerie de la BCC, les états de suivi budgétaire du ministère et les données provinciales relayées par la presse ne sont pas directement interchangeables. Pour chaque série, il faut identifier le stade retracé — engagement, liquidation, ordonnancement ou paiement — avant d’en comparer les montants. Les prévisions linéaires constituent un repère, mais ne reflètent pas nécessairement le calendrier des travaux. Les cumuls en FC courants ne corrigent pas l’inflation et les données de janvier–août 2026 ne décrivent pas un exercice complet.
Les liens causaux restent à établir. Les chiffres montrent des écarts d’exécution entre rubriques ; ils ne permettent pas de mesurer leur effet propre sur la croissance ou la pauvreté. Une telle évaluation nécessiterait des dépenses géolocalisées, des indicateurs de services et de résultats par territoire, ainsi qu’une méthode tenant compte des besoins initiaux, des conflits et des capacités administratives.
7 Rendre le budget plus prévisible et plus utile aux territoires
Le constat central est celui d’une asymétrie récurrente d’exécution : les crédits de fonctionnement des institutions sont plus régulièrement mobilisés que certaines dépenses d’investissement et certains transferts territoriaux. Les données ne démontrent pas que toute dépense nationale est improductive, ni que tout transfert local serait efficace. Elles justifient en revanche une réforme des conditions dans lesquelles les priorités territoriales deviennent des dépenses effectivement exécutées et des services accessibles.
Une première priorité consiste à rendre les transferts prévisibles. Un calendrier public, intégré au plan de trésorerie, devrait préciser les montants attendus, les versements réalisés et les motifs de retard. Les ajustements imposés par un choc de recettes ou une urgence sécuritaire devraient être explicités et accompagnés d’un plan de rattrapage réaliste. Cette prévisibilité doit s’appuyer sur des prévisions de recettes crédibles et sur une clarification des responsabilités de financement entre le pouvoir central, les provinces et les ETD.
Une deuxième priorité est de relier les allocations aux besoins et aux capacités d’exécution. Les investissements territoriaux gagneraient à être sélectionnés dans une programmation pluriannuelle associant routes de desserte, énergie, eau, santé, éducation et accès aux marchés. Chaque projet devrait disposer d’un coût complet, d’un calendrier, d’un responsable et d’un financement de son fonctionnement et de son entretien. Les programmes nationaux comme le PDL-145T peuvent soutenir cette démarche s’ils sont articulés aux plans provinciaux et locaux, sans se substituer durablement aux capacités de gestion de proximité.
Une troisième priorité est de renforcer la redevabilité à tous les niveaux. Des crédits supplémentaires devraient s’accompagner de marchés transparents, d’un suivi de l’avancement physique, d’audits proportionnés aux risques et de comptes rendus accessibles aux citoyens. La décentralisation financière doit aller de pair avec un appui aux compétences de planification, de passation des marchés et de gestion comptable. Elle ne peut se limiter au déplacement des ressources et des risques de mauvaise gestion.
Enfin, la publication trimestrielle de données rapprochant crédits, engagements, paiements et réalisations par territoire permettrait de suivre la transformation des ressources en résultats. Cette transparence devrait couvrir aussi bien les dépenses directement exécutées par l’État central que les transferts et les programmes confiés à des agences, afin d’éviter les doubles comptes et les angles morts.
Le développement à la base exige ainsi une continuité entre la décision budgétaire, la disponibilité des fonds, l’exécution des projets et le service rendu. Un État central efficace demeure indispensable à cette continuité. Sa contribution doit se juger à sa capacité à organiser, financer et contrôler une transformation qui se matérialise dans les territoires et améliore durablement les conditions de vie de leurs habitants.
Références et sources
- Banque Centrale du Congo, Rapport sur la politique monétaire en 2025 (juillet 2026) : https://www.bcc.cd/publications/rapport-politique-monetaire/07-17-2026
- Banque Centrale du Congo, Rapport sur la politique monétaire en 2024 (août 2025) : https://www.bcc.cd/publications/rapport-politique-monetaire/08-22-2025
- Banque Centrale du Congo, Rapport sur la politique monétaire 2023 (avril 2024) : https://www.bcc.cd/publications/rapport-politique-monetaire/04-29-2024
- Banque Centrale du Congo, Note de conjoncture économique au 16 octobre 2026 : https://www.bcc.cd/publications/notes-de-conjoncture/note-de-conjoncture-hebdomadaire-du-16-octobre-2026
- Ministère du Budget, Rapport d’exécution de la loi de finances 2024 à fin juin 2024 : https://www.budget.gouv.cd/wp-content/uploads/budget2025/plf2025/document_numero_3_rapport_d_execution_a_fin_juin_2024.pdf
- Finances & Entreprises, paiements du Trésor aux provinces à fin août 2024 : https://finances-entreprises.com/rdc-le-tresor-public-a-paye-723-millions-usd-aux-provinces-sur-les-1768-milliard-usd-prevus-a-fin-aout-2024/
- Finances & Entreprises, dépenses de la Présidence au 27 septembre 2024 : https://finances-entreprises.com/rdc-les-depenses-de-la-presidence-culminent-a-4262-millions-usd-en-depassement-de-192-millions-usd-au-27-septembre-2024/
- MediaCongo, rapport de l’ODEP sur l’exécution du budget 2024 (10 juillet 2025) : https://www.mediacongo.net/article-actualite-152755_execution_du_budget_2024_10_25_milliards_de_dollars_depenses_pour_le_fonctionnement_des_institutions.html
- cd, analyse du CREFDL sur les dépenses de personnel (21 mars 2026) : https://actualite.cd/2026/03/21/rdc-entre-2021-et-2024-plus-de-18-milliard-usd-de-depassement-des-depenses-du-personnel
- Banque mondiale, Worldwide Governance Indicators (API) :https://api.worldbank.org/v2/country/COD/indicator/GOV_WGI_GE.SC?format=json
- Banque mondiale, présentation de la RDC : https://www.worldbank.org/en/country/drc/overview
- République démocratique du Congo, Constitution du 18 février 2006, révisée en 2011, articles 175 et 181 : https://www.presidence.cd/uploads/files/Constitution%20de%20la%20RDC%20%202011.pdf
- Fonds monétaire international (2014), World Economic Outlook, octobre, chapitre 3, Is It Time for an Infrastructure Push? The Macroeconomic Effects of Public Investment : https://www.elibrary.imf.org/display/book/9781498331555/ch003.xml
Soyez le premier à commenter