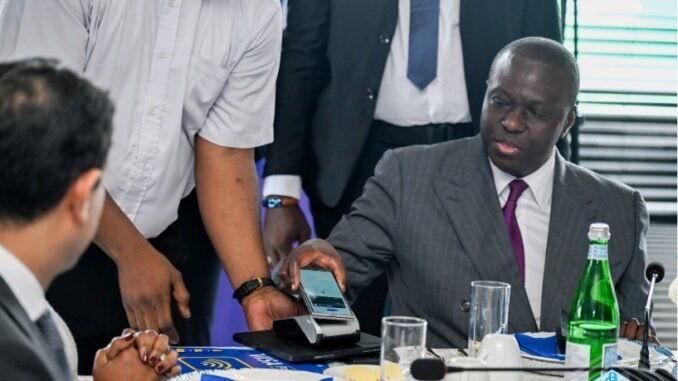
Le paiement sans contact Visa devient une réalité en RDC. André Wameso, Gouverneur de la BCC, en a fait la démonstration cette semaine à Kinshasa dans un restaurant de la ville.
Lorsqu’André Wameso, Gouverneur de la Banque centrale du Congo (BCC), a approché son smartphone d’un terminal de paiement dans un restaurant de Kinshasa, il n’a pas seulement testé une innovation technologique. Le 16 novembre, Visa a officiellement lancé en RDC la fonctionnalité « Tap to Pay » de Visa Pay, et le Gouverneur en a été le premier démonstrateur public. Derrière ce geste, se joue une bataille bien plus vaste : convaincre une économie où près de 80 % des transactions se font en dollars d’adopter des canaux de paiement numériques, avant l’échéance du 9 avril 2027.
Dans les locaux du restaurant Koizen, Wameso a effectué un paiement avec son portefeuille numérique Visa Pay, sur le terminal d’une autre banque commerciale. Sophie Kafuti, responsable pays de Visa en RDC, présente sur place, a souligné que cette fonctionnalité supprime un obstacle supplémentaire entre le smartphone et le commerce de détail physique. Elle permet à l’utilisateur de payer en approchant simplement son téléphone d’un terminal compatible, sans scanner de QR code ni saisir d’ordre de virement.
Pour la BCC, le choix de faire intervenir son Gouverneur en personne à ce moment précis est hautement stratégique. Il reste moins de cinq mois avant l’entrée en vigueur, le 9 avril 2027, de la réforme qui impose que toutes les transactions commerciales en espèces sur le territoire congolais soient libellées en francs congolais (CDF), interdisant de facto les paiements en devises liquides. Les transactions en devises resteront toutefois autorisées par voie bancaire, par carte, par terminal de paiement ou via la monnaie mobile.
Cela signifie que les consommateurs et commerçants congolais habitués à manipuler des billets en dollars devront soit basculer vers le cash en monnaie locale, soit adopter le paiement électronique.
Wameso, à l’issue de la démonstration, a été direct : « L’enjeu de cette mesure, ce sont précisément des moyens de paiement numériques, interopérables et sécurisés, non seulement pour que la réforme réussisse, mais pour véritablement impulser l’inclusion financière dont notre pays a tant besoin. »
L’interopérabilité : une réalité technique, un défi économique
Lancé en RDC en septembre 2025, Visa Pay se positionne comme une plateforme interopérable, connectant des banques telles qu’Access Bank, Sofibanque, Solidaire Banque et UBA, ainsi que des réseaux de monnaie mobile comme M-Pesa, Airtel Money et Orange Money. Mais l’interopérabilité en RDC est loin de se résumer à une question technique.
La pénétration de la monnaie mobile varie fortement entre zones urbaines et rurales. Une étude de 2026 révèle que 77 % des personnes interrogées dans les principales villes disposent d’un compte de monnaie mobile, mais à Kinshasa, cette proportion n’est que de 65 %. Au niveau national, on comptait environ 34,2 millions d’abonnés à la monnaie mobile fin 2025, soit un taux de pénétration d’environ 34,8 %. Plus crucial encore : un commerçant souhaitant servir l’ensemble de sa clientèle doit souvent se raccorder séparément à plusieurs systèmes d’opérateurs, avec des flux de règlement et de rapprochement fragmentés, ce qui constitue un coût d’exploitation réel.
L’entrée de Visa offre une autre voie : agréger plusieurs sources de financement dans un portefeuille numérique unique et les rendre accessibles par paiement sans contact sur les terminaux existants. Mais l’acceptation dépendra encore de la couverture en terminaux. Sophie Kafuti reconnaît que la prochaine étape consiste à « élargir la base d’acceptation et renforcer la confiance », pour que le paiement numérique devienne une habitude quotidienne plutôt qu’une exception.
Sous l’ombre du dollar : la bataille pour la souveraineté monétaire
La motivation profonde de la BCC dépasse largement le confort des paiements. Wameso a répété à plusieurs reprises que près de 80 % des transactions en RDC sont libellées en dollars, ce qui érode gravement la transmission de la politique monétaire et la crédibilité du franc. La logique centrale de la réforme de 2027 est la suivante : vous pouvez détenir des dollars, mais l’usage de l’espèce américaine pour les transactions quotidiennes de rue sera restreint. Wameso, en expliquant la réforme, a été explicite : détenir des dollars ne sera pas illégal — les dollars conservés chez soi, dans son portefeuille ou sur un compte bancaire restent parfaitement légaux ; la restriction ne porte que sur le règlement en espèces des transactions commerciales.
Ce dispositif vise à canaliser l’usage du dollar vers des circuits électroniques traçables, tout en préservant un espace pour les transactions en espèces en francs congolais. Mais le risque est tout aussi évident : si l’infrastructure numérique ne peut absorber le volume de transactions expulsées du cash en dollars, l’économie informelle pourrait se tourner vers des circuits dollar encore plus opaques, ou voir le coût de friction du cash en francs augmenter.
La BCC affirme travailler sur une fonctionnalité de paiement hors ligne, destinée à répondre à la réalité d’une connectivité réseau instable — le paiement pourrait être finalisé sans réseau, puis réglé une fois le signal rétabli. Si cette technologie arrive à maturité, elle compléterait l’écosystème de la monnaie mobile qui repose sur les canaux USSD, mais le coût de déploiement des terminaux hors ligne et la volonté des commerçants restent des inconnues.
De la démonstration individuelle à la confiance systémique
La démonstration personnelle de Wameso a une valeur symbolique certaine en termes de communication, mais le succès de la modernisation des paiements en RDC ne dépendra pas d’un simple contact du Gouverneur sur un terminal de restaurant. Il dépendra de la volonté du petit commerçant de rue de Kinshasa d’assumer les frais d’une transaction électronique sur des marges déjà infimes ; il dépendra de la confiance du consommateur d’un marché périphérique envers une notification de débit sans justificatif papier ; il dépendra de la capacité d’une transaction à être honorée lorsque le réseau tombe.
Le Tap to Pay de Visa est une technologie mondialement éprouvée ; son arrivée en RDC n’a en soi rien de surprenant. Ce qui mérite vraiment l’attention, c’est la tentative de la BCC d’utiliser un « canal dollar » électronique pour défendre le territoire cash du franc congolais — une tension interne qui ira s’accentuant à mesure que l’échéance d’avril 2027 approche. Le petit-déjeuner du Gouverneur est terminé, mais la facture de la réforme, elle, ne fait que commencer à s’additionner.*
Econews
Soyez le premier à commenter