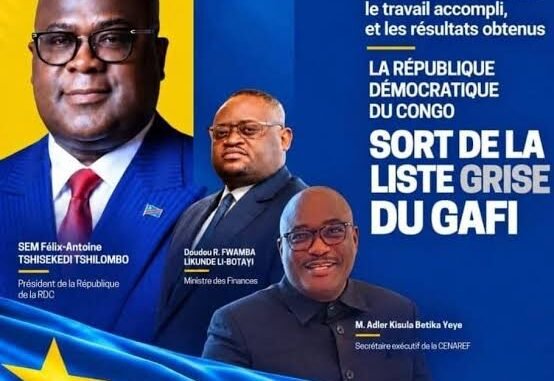
Le vendredi 30 octobre 2026, à l’issue de sa plénière de Paris, le Groupe d’action financière (GAFI) a retiré la RDC de sa « liste grise », aux côtés de la Côte d’Ivoire, de la Bulgarie et de Monaco. Inscrit en octobre 2022, le pays sort après quarante-huit mois de surveillance renforcée, au terme d’un plan de 23 mesures documenté par dix rapports de progrès et validé par une mission sur place en septembre. La nouvelle mérite d’être saluée : elle sanctionne un travail juridique, institutionnel et opérationnel mené par la CENAREF, la Banque centrale du Congo, l’ARCA, la justice civile et militaire et les assujettis du secteur privé.
Cette reconnaissance ouvre toutefois une nouvelle étape. Pour Kinshasa comme pour ses partenaires, l’enjeu est désormais de consolider les réformes et de les traduire en résultats durables. Il faut donc préciser la portée de la décision, les risques qui subsistent et les conditions dans lesquelles le pays pourra en tirer un bénéfice économique.
Ce que la décision dit — et ce qu’elle ne dit pas
La procédure du GAFI est précise. Un pays est placé sur la liste grise lorsqu’il présente des «défaillances stratégiques » et s’engage sur un plan d’action ; il en sort lorsque ce plan est jugé «substantiellement achevé » et que la visite sur place confirme que les réformes sont en place et soutenues par un engagement politique. En juin 2026, le GAFI avait reconnu ce cap pour la RDC : évaluation nationale des risques achevée, stratégie nationale adoptée, autorités de contrôle désignées pour les professions non financières, CENAREF renforcée, sanctions financières ciblées mises en œuvre. La visite, retardée un temps par l’épidémie d’Ebola dans l’Est, a eu lieu en septembre.
Le retrait ne signifie pas pour autant que le risque de blanchiment en RDC est devenu faible. Il reconnaît les progrès accomplis pour remédier aux défaillances stratégiques du plan d’action, y compris dans sa mise en œuvre. Il ne vaut ni garantie générale d’intégrité financière ni évaluation exhaustive de l’efficacité du système. Celle-ci relève des évaluations mutuelles. Cette distinction détermine ce que les banques étrangères, les investisseurs et les bailleurs pourront réellement changer dans leur appréciation du risque congolais.
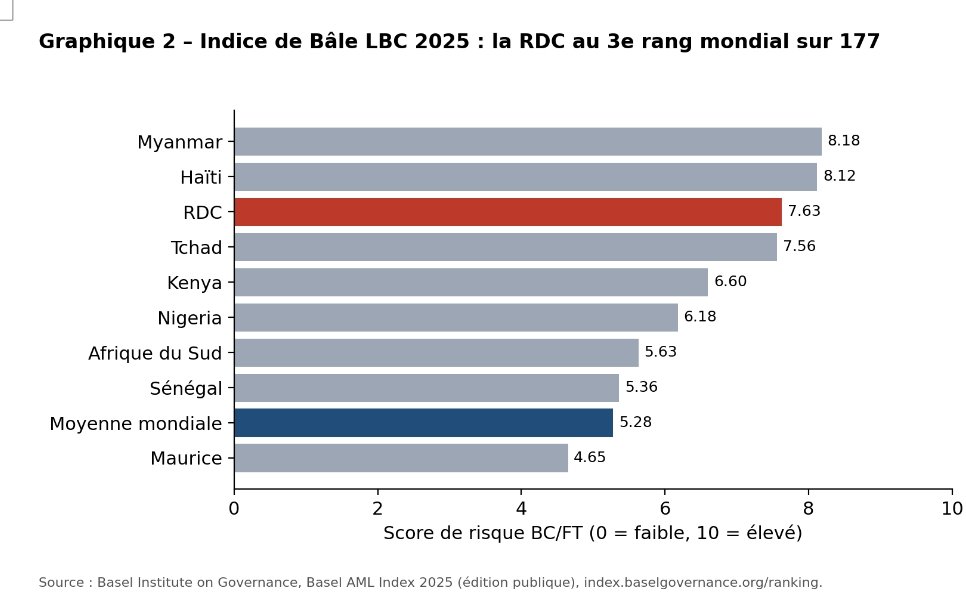
Les indicateurs indépendants le rappellent. Dans l’édition 2025 de l’Indice de Bâle sur le blanchiment, qui agrège la qualité du cadre LBC/FT, la corruption, la transparence financière et l’État de droit, la RDC obtient 7,63 sur 10 et se classe au 3e rang des risques les plus élevés sur 177 juridictions, derrière le Myanmar et Haïti (graphique 2). Cet indice repose en partie sur des données antérieures aux dernières réformes, et il réagira avec retard. Mais il signale que la perception du risque congolais ne dépend pas seulement de la conformité aux recommandations du GAFI.
Le coût de la liste grise, et le rythme de la sortie
Pourquoi tant d’efforts pour quitter cette liste ? Parce qu’elle coûte. Une étude du FMI portant sur 89 pays émergents et en développement (2000-2017) estime que l’inscription sur la liste grise est associée à une baisse moyenne des entrées de capitaux de l’ordre de 7,6 % du PIB. Un travail plus récent de la Banque interaméricaine de développement (avril 2026), qui combine plusieurs stratégies d’identification, trouve une baisse plus modeste mais robuste — 1,3 à 2,6 % du PIB trimestriel pour les flux bancaires et de capitaux.
Le même travail apporte une donnée moins citée et pourtant décisive : après le retrait, la reprise des flux n’est que partielle, de l’ordre de 40 à 70 %. Les auteurs l’attribuent aux frictions persistantes dans les relations de correspondance bancaire : une banque internationale qui a fermé une ligne ne la rouvre pas parce qu’un communiqué a été publié à Paris. Ces estimations sont des moyennes internationales ; elles ne disent pas ce qui arrivera précisément à la RDC. Mais elles invitent à la prudence face aux promesses d’un afflux rapide d’investissements.
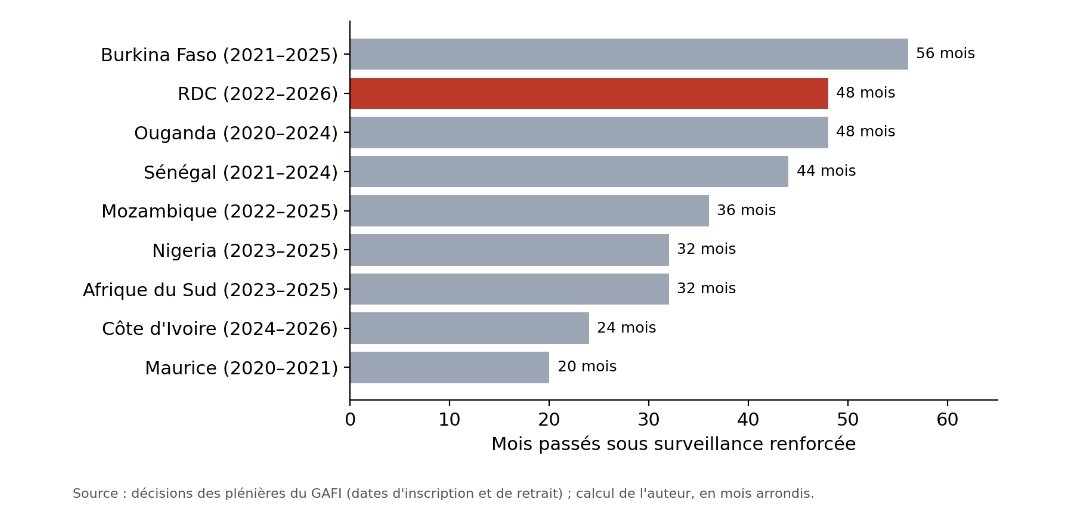
La comparaison régionale nuance aussi le récit. Avec 48 mois sous surveillance, la RDC se situe dans la moyenne haute des pays africains récemment retirés : plus longtemps que Maurice (20 mois), l’Afrique du Sud ou le Nigeria (32 mois), autant que l’Ouganda, moins que le Burkina Faso (graphique 1). Le résultat est réel ; il n’est pas exceptionnel. Il place la RDC dans un groupe de pays qui ont, chacun, découvert que l’après-liste était plus exigeant que la liste elle-même.
Une économie où l’argent circule largement hors des radars
Le dispositif anti-blanchiment est conçu pour un monde où les transactions passent par des institutions qui identifient leurs clients et déclarent les opérations suspectes. Or une grande partie de l’économie congolaise ne passe pas par là.
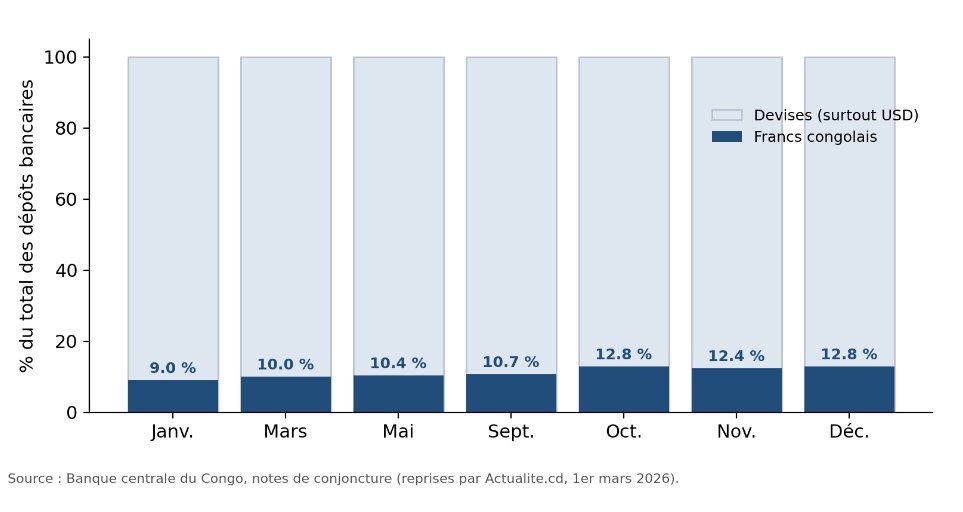
D’abord, l’économie est massivement dollarisée. Fin décembre 2025, selon la Banque centrale, 87,2 % des dépôts bancaires étaient libellés en devises ; la part du franc congolais, bien qu’en hausse, ne dépassait pas 12,8 % (graphique 4). La dollarisation renforce la dépendance envers les banques correspondantes pour les règlements internationaux en devises. Elle ne rend toutefois pas les opérations bancaires intrinsèquement moins traçables : c’est surtout l’usage des espèces et des circuits informels qui complique leur suivi.
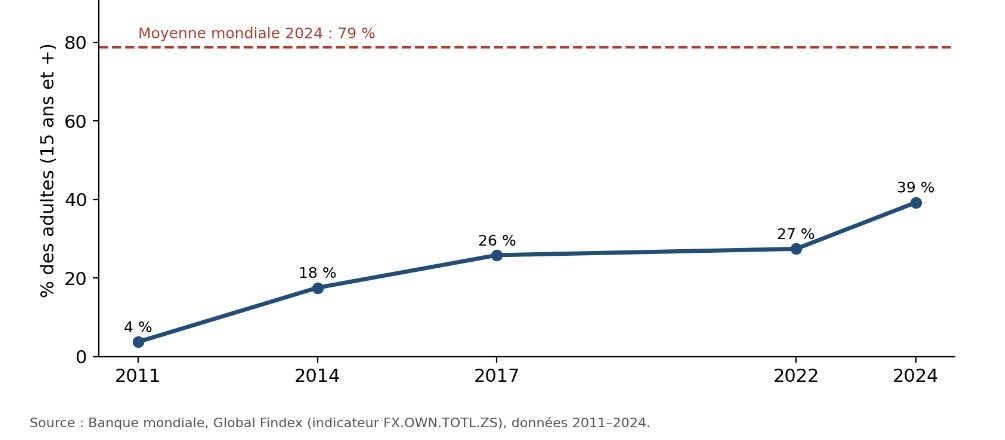
Ensuite, l’inclusion financière progresse mais reste faible. Selon le Global Findex de la Banque mondiale, 39 % des adultes congolais détenaient un compte — bancaire ou de monnaie mobile — en 2024, contre 27 % en 2022 et moins de 4 % en 2011 ; la moyenne mondiale est de 79 % (graphique 3). Environ six adultes sur dix ne disposent donc pas d’un compte. Cette exclusion limite la traçabilité des transactions, sans signifier que toutes leurs opérations échappent aux obligations de vigilance applicables aux prestataires financiers.
Ces deux réalités créent un arbitrage que la littérature connaît bien. Un contrôle plus strict de l’identité des clients améliore la traçabilité, mais il peut aussi exclure les ménages sans pièces d’identité, les petits commerçants transfrontaliers, les agriculteurs et les bénéficiaires de transferts de la diaspora. Les normes du GAFI autorisent des mesures simplifiées pour les produits à faible risque ; la manière dont elles seront appliquées en RDC pèsera autant sur la qualité du système que sur l’accès des plus pauvres aux services financiers. Les données disponibles ne permettent pas encore de dire de quel côté penchera la balance.
Le minerai, angle mort de toute liste
Les filières minières constituent un canal majeur de flux financiers illicites liés à la RDC. Le rapport final 2025 du Groupe d’experts des Nations unies sur la RDC (S/2025/446) décrit une contrebande de coltan depuis les zones contrôlées par le M23 vers le Rwanda à des « niveaux sans précédent », ainsi qu’une filière d’or de l’Ituri alimentant les exportations de pays voisins. Ces conclusions sont contestées par les gouvernements mis en cause. Elles soulignent néanmoins les difficultés de surveillance d’échanges réglés en espèces, en or ou par des circuits informels. Leur détection exige une coopération entre renseignement financier, douanes, autorités minières et justice, ainsi qu’avec les pays de transit et de destination.
Le dernier rapport de suivi du GABAC (mars 2026) le reflète à sa manière : si plusieurs recommandations ont été relevées — sanctions financières ciblées, correspondance bancaire, transferts de fonds, cellule de renseignement financier passées à « conforme » —, la notation reste « partiellement conforme » pour les obligations des entreprises et professions non financières, dont les négociants en métaux et pierres précieuses, pour les nouvelles technologies et actifs virtuels, et pour le retour d’information aux assujettis. Autrement dit, les maillons les plus proches de l’économie minière et informelle sont aussi ceux où les progrès restent à consolider.
Des textes à la preuve
Le GAFI distingue la conformité technique — l’existence de lois, de règles et de mécanismes institutionnels adaptés — de l’efficacité, mesurée par les résultats obtenus. Les rapports de suivi technique de la RDC ne constituent pas une réévaluation complète de cette efficacité. Le processus de sortie de la liste grise a néanmoins reconnu des progrès opérationnels dans les domaines du plan d’action. Il reste à les consolider dans l’ensemble du dispositif : qualité du renseignement financier, enquêtes et poursuites adaptées aux risques, condamnations et confiscation des produits du crime.
C’est là que le contexte institutionnel compte. L’Indice Ibrahim de la gouvernance africaine 2026, publié le 31 octobre, classe la RDC 48e sur 54, avec un score de 34 sur 100 ; la catégorie « Sécurité et État de droit » recule de 4,3 points sur dix ans, et les dispositifs anti-corruption n’obtiennent que 9,8 sur 100. Ces chiffres ne mesurent pas le dispositif LBC/FT ; ils décrivent l’environnement dans lequel il devra produire des résultats.
Mesurer les résultats et rendre compte 
Dans deux ou trois ans, la portée de cette sortie se mesurera à des résultats vérifiables. La RDC gagnerait à établir une situation de référence à la date du retrait et à publier un tableau de bord annuel, assorti de responsabilités institutionnelles clairement définies. Cinq dimensions permettraient de suivre les progrès :
L’accès aux relations bancaires internationales : nombre de correspondants actifs, maintien ou réouverture de lignes, frais et délais de règlement. Ces données permettraient d’apprécier si la confiance retrouvée facilite effectivement les transactions.
Le coût et l’accessibilité des transferts : frais supportés par les ménages et les entreprises, délais et disponibilité des services, notamment pour la diaspora et les petits commerçants.
L’efficacité de la chaîne de détection et de sanction : déclarations de soupçon analysées, renseignements transmis à la justice, enquêtes, poursuites, condamnations définitives et montants effectivement confisqués. Ces données devraient être rapprochées des principaux risques du pays ; une hausse des déclarations ne suffit pas, à elle seule, à démontrer l’efficacité du dispositif.
La traçabilité des filières minières : contrôle des négociants, identification des bénéficiaires effectifs et rapprochement des données de production, d’exportation et d’importation des pays partenaires. Les écarts doivent être examinés, car ils peuvent signaler des trafics comme des faiblesses statistiques.
L’inclusion financière : détention et usage effectif des comptes, coût des services et obstacles à leur ouverture, notamment pour les femmes, les populations rurales et les petites entreprises. La part du franc congolais dans les dépôts peut compléter l’analyse du contexte monétaire ; elle ne constitue pas, en elle-même, une mesure de l’efficacité de la lutte contre le blanchiment.
Ces indicateurs n’évolueront ni au même rythme ni nécessairement dans le même sens. Une meilleure détection peut d’abord accroître le nombre d’affaires recensées ; un contrôle mal calibré peut freiner l’accès aux services financiers. Il faudra donc expliquer les évolutions, distinguer les effets des réformes de ceux de la conjoncture et corriger les dispositifs qui excluent sans réduire les risques. La CENAREF, la Banque centrale, les autorités de supervision, les douanes et la justice devraient rendre compte de leurs résultats respectifs, sur la base de données agrégées respectant la confidentialité des dossiers.
Transformer les progrès en confiance durable
La sortie de la liste grise est une avancée réelle. Elle reconnaît le travail accompli et peut faciliter le réexamen du risque congolais par les partenaires financiers. Elle ne garantit cependant ni une baisse immédiate du coût du crédit ni le retour automatique des capitaux. La recherche internationale souligne la persistance de certaines frictions après le retrait. Pour la RDC, les bénéfices dépendront autant de la continuité des réformes que de la stabilité économique, de la sécurité juridique et de la confiance dans les institutions.
La priorité est donc de donner aux institutions les moyens et l’autonomie nécessaires pour agir, de protéger les enquêtes des ingérences et d’appliquer les sanctions sans traitement de faveur. La transparence sur les bénéficiaires effectifs des entreprises et la coopération transfrontalière doivent prolonger les acquis du plan d’action. En parallèle, un dialogue documenté avec les banques correspondantes et les investisseurs pourra rendre les progrès plus lisibles. C’est par des résultats publiés, vérifiables et durables que la RDC consolidera sa crédibilité, réduira le risque d’une nouvelle inscription et fera bénéficier les entreprises comme les ménages de cette avancée.
Références
GAFI (2026). Résultats de la plénière du GAFI, octobre 2026. https://www.fatf-gafi.org/fr/publications/Gafiengeneral/outcomes-fatf-plenary-october-2026.html
GAFI (2026). Résultats de la plénière du GAFI, 17-19 juin 2026. https://www.fatf-gafi.org/en/publications/Fatfgeneral/outcomes-fatf-plenary-june-2026.html
GAFI. Listes « noire » et « grise » (juridictions sous surveillance renforcée). https://www.fatf-gafi.org/en/countries/black-and-grey-lists.html
GABAC (2026). 4e rapport de suivi renforcé et renotation de la conformité technique – RDC, mars 2026. https://www.fatf-gafi.org/en/publications/Mutualevaluations/drc-fur-2026.html
Droit Médias Finance (2026). Synthèse du 4e rapport de suivi renforcé de la RDC. https://droitmediasfinance.com/index.php/actualites/droit-ohada-affaires/1275-rdcongo-lutte-contre-le-blanchiment-le-4e-rapport-de-suivi-renforce-fait-etat-de-8-recommandations-gafi-toujours-pas-respectees
Kida, M. et Paetzold, S. (2021). The Impact of Gray-Listing on Capital Flows: An Analysis Using Machine Learning. FMI, Working Paper WP/21/153. https://www.imf.org/en/Publications/WP/Issues/2021/05/27/The-Impact-of-Gray-Listing-on-Capital-Flows-An-Analysis-Using-Machine-Learning-50289
Lagarda, G. et Verastegui Lira, P. (2026). Do Warnings Change Behavior? Money-Laundering, Grey-Listing by the FATF, and Cross-Border Financial Flows. Banque interaméricaine de développement, Working Paper, avril. https://publications.iadb.org/en/do-warnings-change-behavior-money-laundering-grey-listing-fatf-and-cross-border-financial-flows
Basel Institute on Governance (2025). Basel AML Index 2025 – Public Ranking. https://index.baselgovernance.org/ranking
Banque mondiale. Global Findex – Détention d’un compte (% des 15 ans et +), RDC. https://data.worldbank.org/indicator/FX.OWN.TOTL.ZS?locations=CD
Actualite.cd (1er mars 2026). Les dépôts en francs congolais ne représentent que 12,82 % du total fin décembre 2025, selon la BCC. https://actualite.cd/index.php/2026/03/01/rdc-les-depots-en-francs-congolais-ne-representent-que-1282-du-total-fin-decembre-2025
Conseil de sécurité des Nations unies (2025). Rapport final du Groupe d’experts sur la RDC, S/2025/446. https://documents.un.org/doc/undoc/gen/n25/124/40/pdf/n2512440.pdf
Actualite.cd (31 octobre 2026). RDC : 48e sur 54 (Indice Ibrahim de la gouvernance africaine 2026). https://actualite.cd/2026/10/31/rdc-48e-sur-54-une-gouvernance-en-leger-recul-minee-par-la-securite-et-leconomie-indice
Radio Okapi (31 octobre 2026). La RDC officiellement retirée de la liste grise du GAFI après quatre ans de surveillance renforcée. https://www.radiookapi.net/2026/10/31/actualite/politique/la-rdc-officiellement-retiree-de-la-liste-grise-du-gafi-apres-quatre
Actualite.cd (30 octobre 2026). La RDC sort officiellement de la liste grise du GAFI. https://actualite.cd/2026/10/30/la-rdc-sort-officiellement-de-la-liste-grise-du-gafi
Bankable (26 juin 2026). DRC Clears Key FATF Hurdle, but Ebola Delays Gray List Exit Process. https://bankable.africa/en/news/2606-3208-drc-clears-key-fatf-hurdle-but-ebola-delays-gray-list-exit-process
Soyez le premier à commenter