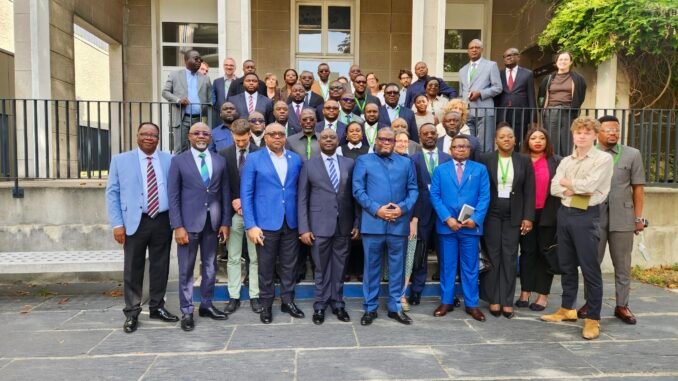
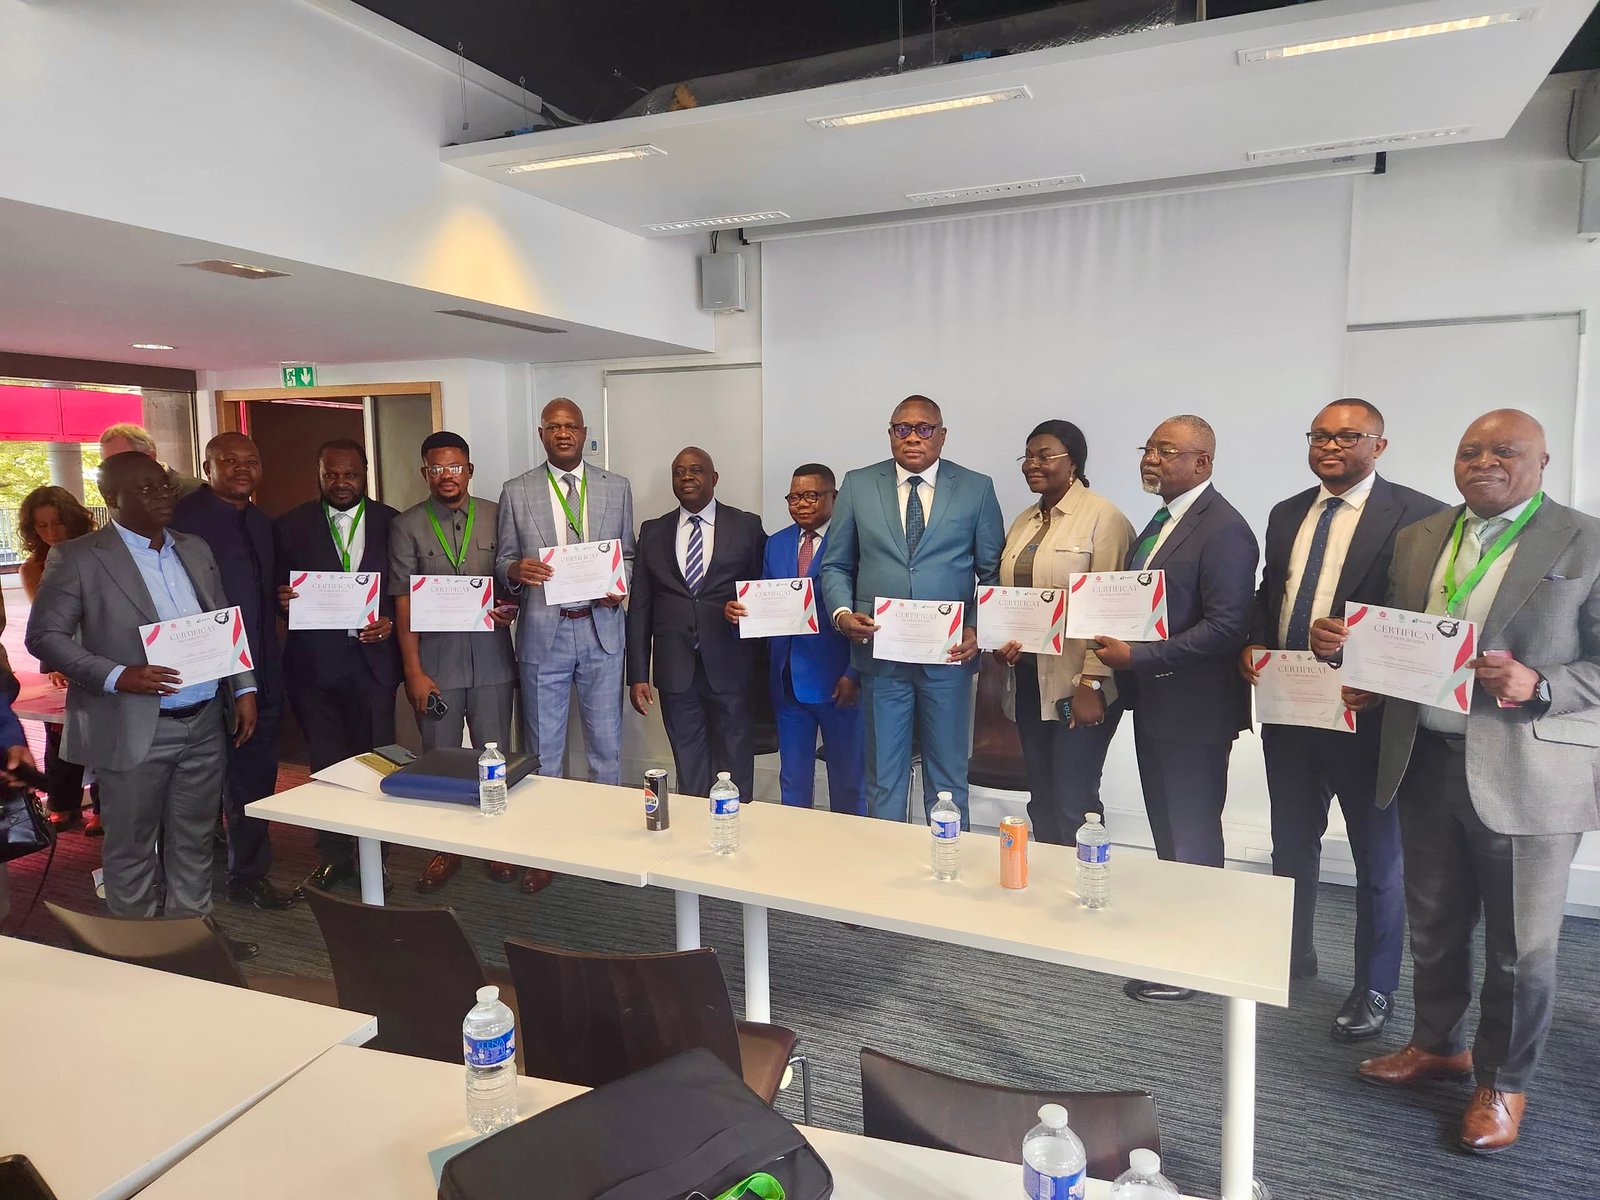
À l’École d’Économie de Paris, l’Inspecteur Général des Finances, Chef de Service, Christophe Bitasimwa Bahii, a défendu une nouvelle approche du contrôle des finances publiques en RDC. Au cœur de son intervention : le contrôle systémique, la digitalisation et le croisement des données comme leviers pour sécuriser les recettes issues des ressources naturelles et combattre les déperditions qui privent l’État de revenus essentiels. Une orientation qui s’inscrit pleinement dans le Plan stratégique triennal 2026-2028 de l’IGF.
La richesse naturelle de la RDC ne vaut que par les recettes publiques qu’elle permet effectivement de mobiliser. C’est, en substance, le message porté par Christophe Bitasimwa Bahii à Paris, lors de la Conférence internationale sur la fiscalité et la gestion des ressources naturelles du Bassin du Congo, clôturée le vendredi 18 septembre 2026.
Durant cinq jours, experts, décideurs et professionnels ont échangé autour des défis liés à la fiscalité et à la valorisation des ressources naturelles. La RDC y était représentée par plusieurs institutions majeures, dont l’Inspection Générale des Finances, la SNEL, la DGI, la DGDA, l’OGEFREM, l’ANEP, l’ANEPEX et l’INPP.
Pour le patron de l’IGF, le véritable défi ne consiste plus à intervenir uniquement lorsque les pertes sont déjà constatées. Il faut désormais être capable d’identifier les risques avant que les recettes ne disparaissent. Cette philosophie est au cœur du contrôle systémique défendu par l’IGF.
Dans le secteur minier, Christophe Bitasimwa a ainsi insisté sur la nécessité de suivre l’intégralité de la chaîne : production, exportation, valorisation commerciale, liquidation des droits, paiement et rapatriement des recettes.
Chaque rupture entre ces différents maillons peut constituer un signal d’alerte. Un écart entre les volumes produits et ceux déclarés, entre les exportations et les recettes attendues ou encore entre les droits liquidés et les montants effectivement encaissés doit pouvoir être détecté rapidement.
La donnée au cœur de la nouvelle stratégie
Pour y parvenir, l’IGF mise de plus en plus sur le croisement des informations détenues par les différentes administrations publiques. Données techniques, fiscales, douanières et financières doivent ainsi pouvoir être confrontées afin de faire apparaître les incohérences et les zones de risque.
Cette approche marque une évolution importante de la mission de contrôle : il ne s’agit plus seulement de rechercher les irrégularités après coup, mais de comprendre les mécanismes qui les rendent possibles et d’en prévenir la répétition. La digitalisation devient, dans cette perspective, un outil stratégique. Elle doit permettre de traiter davantage de données, de détecter plus rapidement les anomalies et de mieux orienter les missions de contrôle vers les secteurs présentant les risques les plus élevés.
Cette nouvelle philosophie s’inscrit directement dans le Plan stratégique triennal 2026-2028 de l’IGF, qui accorde une place importante à la transformation numérique et à l’évolution des méthodes de contrôle.
À Paris, Christophe Bitasimwa a ainsi présenté le contrôle systémique non comme un simple changement de méthode, mais comme un véritable socle de la modernisation du contrôle des finances publiques.
L’ambition est de passer progressivement d’un contrôle essentiellement réactif à une surveillance davantage fondée sur les risques, les données et l’analyse des systèmes.
Réduire l’écart entre richesse et recettes publiques
Derrière cette réforme se trouve une question fondamentale pour la RDC : comment faire en sorte que l’immense richesse naturelle du pays se traduise effectivement en ressources publiques au service du développement ?
Pour l’IGF, la réponse passe notamment par une meilleure sécurisation de chaque maillon de la chaîne des recettes. Car une ressource naturelle ne devient véritablement une richesse publique que lorsque la part qui revient légalement à l’État est correctement identifiée, recouvrée et versée au Trésor.
C’est précisément sur cet écart entre potentiel économique, valeur générée et recettes effectivement mobilisées que le contrôle systémique entend agir.
À Paris, le message de l’IGF est donc clair : la nouvelle bataille du contrôle financier se joue désormais dans la capacité à exploiter la donnée, anticiper les risques et fermer les brèches avant que les déperditions ne deviennent des pertes pour l’État.
Une ambition qui place le Plan triennal 2026-2028 au cœur d’une transformation annoncée des méthodes de contrôle des finances publiques en RDC.
Econews
Soyez le premier à commenter